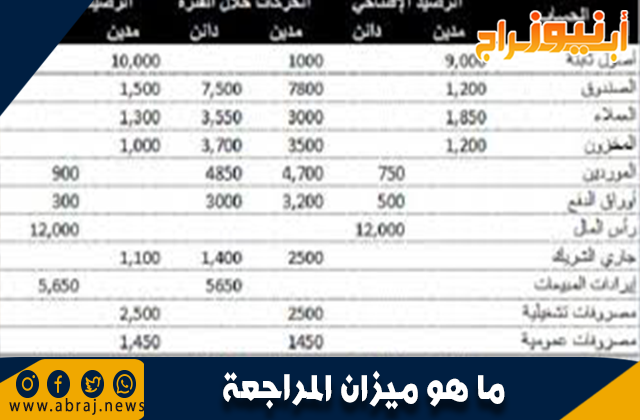
ميزان المراجعة (بالإنجليزية: Trial Balance) هو تقرير محاسبي يُستخدم لتجميع أرصدة جميع الحسابات المدرجة في الدفاتر المحاسبية ضمن أعمدة خاصة بالمدين والدائن والأرصدة النهائية.
يتم إعداد ميزان المراجعة بشكل دوري في نهاية كل فترة محاسبية، سواء كانت شهرية، ربع سنوية، أو سنوية.
يُعد ميزان المراجعة أداة أساسية في المحاسبة، حيث يساعد في قياس التوازن الحسابي والتحقق من صحة الأرصدة المسجلة في الدفاتر المالية.
ومع ذلك، فهو لا يُعتبر دليلًا قطعيًا على سلامة الحسابات، لكنه مؤشر هام على دقة العمليات المحاسبية.
ما هو ميزان المراجعة؟
يُمكن تعريف ميزان المراجعة (بالإنجليزيّة: Trial Balance) بأنّه قوائم محاسبيّة يُجمع فيها أرصدة جميع الدفاتر ضمن أعمدة للمدين والدائن والأرصدة النهائية، ويُطبّق ميزان المراجعة عادة بشكل دوريّ في نهاية كلّ فترة محاسبيّة شهريّة وربع سنويّة وسنويّة، ويُعدّ ميزان المراجعة أداة محاسبية هامّة تقيس التوازن الحسابيّ للتأكد من صحّة الدفاتر والمستندات الماليّة المسجّلة للمنشأة ودليلًا على صحّة أرصدة الحسابات، ولكنّه لا يُعدّ دليلاً قطعيًّا على سلامة الحسابات.
يؤدّي تطبيق ميزان المراجعة لمنشأة أو شركة ما إلى اكتشاف أيّ أخطاء رياضيّة أو مُحاسبيّة وقعت في النظام الماليّ للقيد المزدوج، فإن كان مجموع مبالغ المدين مساوية لمجموع مبالغ الدائن، يُعتر رصيد ميزان المراجعة متوازنًا وسليماً.
عناصر ميزان المراجعة
يتكوّن ميزان المراجعة من عنصرين رئيسيين وهما كما يأتي:
الأرصدة المدينة يُعرف بأنّه الحساب الذي يفرض على المشتري سداد قيمة مشترياته المستحقة إلى البائع، وعادة ما تكون قيمة المشتريات صادرة على شكل فاتورة، كما تُتخذ الأرصدة المدينة من العامود الأيمن في ميزان المراجعة موضعًا لها، وفي حال دمج الأعمدة معًا يتخذ الرصيد المدين إشارة موجبة إلى جانب الأرقام الخاصة به، أما الرصيد الدائن فيتخذ إشارة سالبة.
مدير المنصة موثّق ☆ المدير
مدير المنصة · مصر
حساب إدارة منصة star ads .
النقاش
التعليقات والردود (0)
سجّل الدخول للمشاركة في النقاش. تسجيل الدخول
لا توجد تعليقات بعد — كن أول من يشارك رأيه.